H1: 2026-09-29
H-LOG 2026.09.29
📈 [2026-09-29 zamknięcie]
H-LOG: Podsumowanie sesji kasowej
Jest to podsumowanie sesji kasowej (Spot) z 2026-09-29.
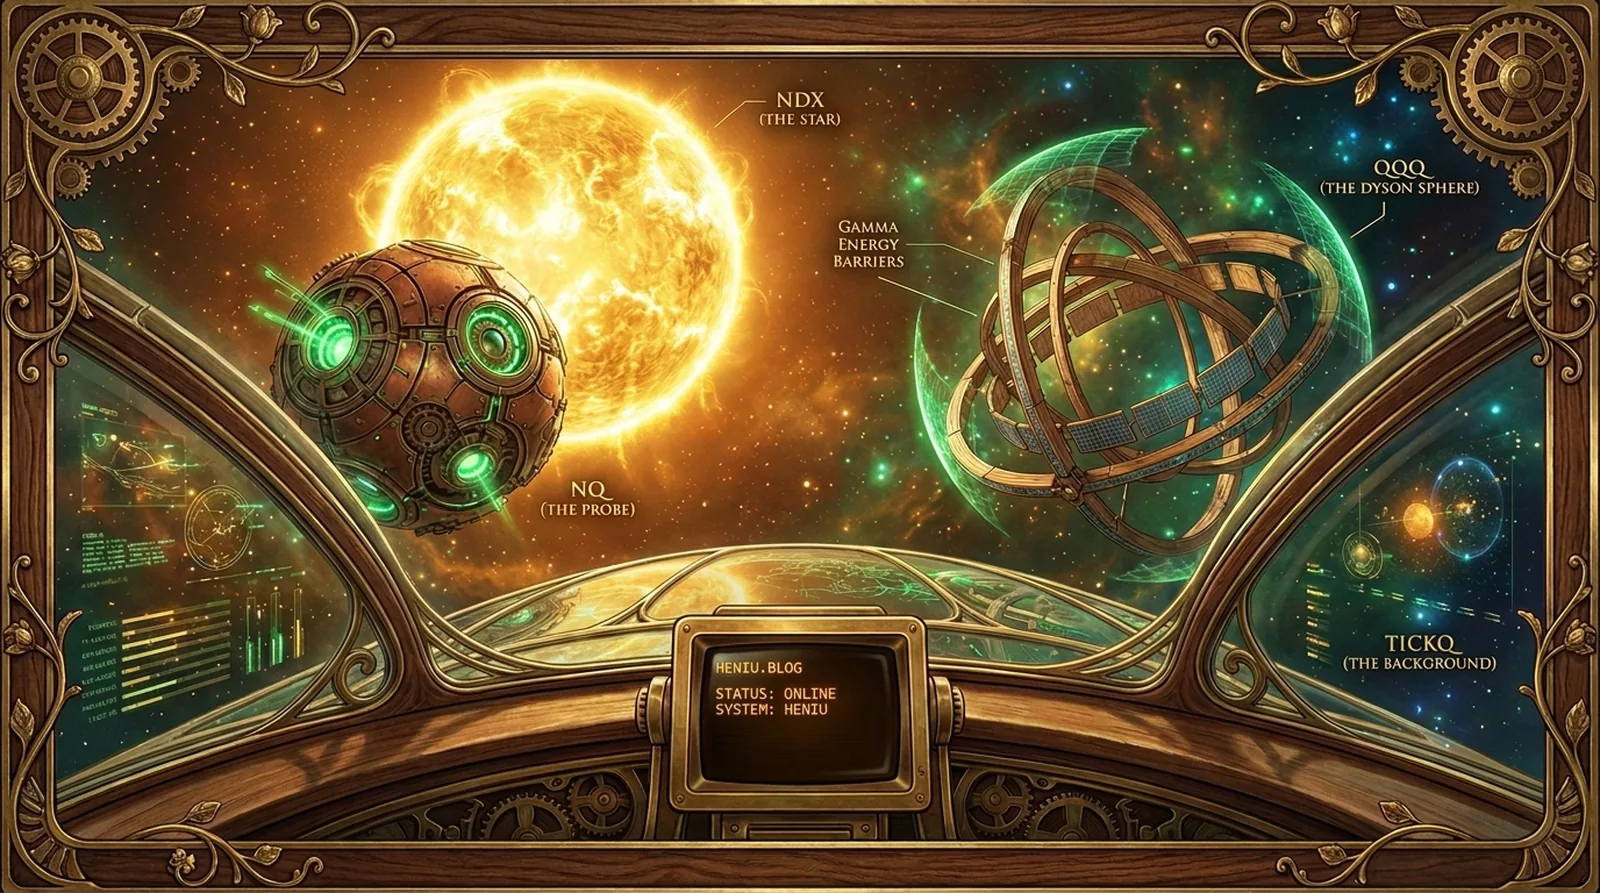
Gwiazda Centralna NDX zwiększyła swoją jasność o 0.21%, zamykając się na poziomie 30344.68 przy przepływie energii (CVD) wynoszącym 153,44 M. Sonda NQ weszła na wyższą orbitę (+0.20%) przy zamknięciu 30626.50, choć odnotowano ujemny przepływ paliwa (CVD) na poziomie −12,18 K oraz wysokie zużycie zasięgu (ADR) wynoszące 75.67%. Struktura orbitalna QQQ zamknęła się na poziomie 737.98 (+0.20%), wykazując ujemny przepływ energii (CVD) rzędu −725,32 K. Promieniowanie tła (TICKQ) na zamknięciu wyniosło -436.00, pozostając znacząco poniżej linii SMA200 (-113.21). W układzie odnotowano anomalię MOC w wysokości +19,03 M, przy zmienności implikowanej (IV) dla QQQ na poziomie 19.60% oraz stosunku Put/Call OI wynoszącym 1.42.
Raport H-Log: podsumowanie sesji 2026-09-29
📈 [2026-09-29 21:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Rynek kasowy (NDX/QQQ): Indeks NDX rośnie o 0,32% (30373,04), wspierany silną akumulacją na rynku kasowym (CVD NDX: +26,74M). Jednocześnie ETF QQQ wykazuje lekką presję sprzedażową (CVD: -687,68K), co sugeruje testowanie popytu w sektorze szerokim przy jednoczesnym wzroście głównego indeksu.
- Kontrakty terminowe (NQ): Sonda NQ znajduje się w trendzie wzrostowym (+0,26%), jednak odnotowuje niewielką dystrybucję (CVD: -16,55K), co może wskazywać na konsolidację lub krótkoterminowe testowanie poziomów oporu.
- Szeroki rynek (TICKQ): Wskaźnik TICKQ wynosi -94,00, co przy średniej SMA200 na poziomie -106,30, sygnalizuje obecność presji podaży w szerokim rynku Nasdaq, choć odczyt pozostaje w granicach normy statystycznej.
- Sentyment i Opcje: Zbiorczy wskaźnik kierunku przepływów wynosi -10, co oznacza lekką przewagę dystrybucji kapitału w całym układzie. Rynek opcji na QQQ przy wolumenie 6,96 mln kontraktów wykazuje lekką przewagę opcji sprzedaży (PCR: 1,07), co przy zmienności implikowanej (IV) na poziomie 19,64% sugeruje budowanie zabezpieczeń (hedging) w obliczu oczekiwanego zasięgu ruchu w przedziale 730,10 – 741,88.
Raport H-Log: 2026-09-29 21:07
📈 [2026-09-29 20:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Rynek kasowy i przepływy: Indeks NDX wykazuje lekką aprecjację (+0,14%) przy skumulowanym napływie kapitału (CVD) na poziomie 8,74 mln, co sugeruje obecność popytu na rynku spot. Jednocześnie w sektorze ETF (QQQ) odnotowano ujemny przepływ (CVD: -784,05 tys.), co przy jednoczesnym wzroście ceny (+0,11%) może wskazywać na proces absorpcji podaży lub lokalną dystrybucję. Kontrakty NQ pozostają w trendzie wzrostowym (+0,08%), lecz z ujemnym CVD (-21,66 tys.), co sugeruje słabość momentum w instrumentach pochodnych.
- Szeroki rynek: Wskaźnik TICKQ wynosi 251,00, co przy średniej SMA200 na poziomie -100,92 wskazuje na silne, skokowe przesunięcie sentymentu w stronę kupujących w obrębie szerokiego rynku Nasdaq.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -20, co sygnalizuje przewagę dystrybucji kapitału w ujęciu całościowym, mimo bieżącej aprecjacji indeksów.
- Rynek opcji: Zmienność implikowana (IV) wynosi 19,81%, a wskaźnik Put/Call Ratio na poziomie 1,09 sugeruje lekką przewagę pozycji zabezpieczających (hedging) lub oczekiwania na większą presję spadkową. Oczekiwany przez rynek zakres ruchu dla QQQ mieści się w przedziale 730,21 – 742,05.
Raport H-Log: 2026-09-29 20:07
📈 [2026-09-29 19:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza indeksów i przepływów: Rynek znajduje się pod presją podaży, co potwierdza ujemny zbiorczy sentyment przepływu kapitału na poziomie -15. Mimo spadku indeksu NDX o 0,07%, odnotowano istotną anomalię w postaci napływu kapitału (CVD NDX) na poziomie 10,04 M, co może sugerować pasywną absorpcję podaży lub próby akumulacji w dolnych rejonach. Jednocześnie kontrakty NQ (-0,13%) oraz ETF QQQ (-0,09%) wykazują ujemne przepływy skumulowane, przy czym dystrybucja na QQQ jest wyraźnie widoczna (CVD: -1,03 M).
- Szeroki rynek: Wskaźnik TICKQ wynosi -381, co przy średniej SMA200 na poziomie -98,25 wskazuje na silną, skrajną dominację sprzedających w szerokim spektrum indeksu Nasdaq.
- Rynek opcji: Aktywność na rynku opcji QQQ (wolumen: 4,569,338) przy współczynniku Put/Call Ratio na poziomie 1,08 sugeruje lekkie przesunięcie w stronę zabezpieczeń przed spadkami (hedging). Implikowana zmienność (IV) wynosi 19,76%, a rynkowa projekcja zakłada ruch w korytarzu 730,72 – 743,24 punktów.
Raport H-Log: 2026-09-29 19:07
📈 [2026-09-29 18:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza rynku kasowego i sentymentu: Rynek znajduje się pod presją dystrybucji, co potwierdza zbiorczy wskaźnik kierunku przepływów na poziomie -20. Mimo niemal neutralnej zmiany ceny indeksu NDX (+0,07%), odnotowano istotną anomalię w przepływach skumulowanych (CVD NDX) na poziomie 7,63 M akcji, co sugeruje obecność pasywnej absorpcji popytu przy jednoczesnym ujemnym sentymencie szerokiego rynku (TICKQ na poziomie -439, co stanowi silne odchylenie od średniej SMA200 wynoszącej -91,70).
- Divergence (Rozbieżność): Występuje wyraźna rozbieżność między indeksem NDX a kontraktami NQ oraz ETF QQQ. Podczas gdy NDX wykazuje dodatni przepływ (7,63 M), zarówno NQ (-26,79 K), jak i QQQ (-886,38 K) odnotowują ujemny CVD, co wskazuje na selektywną akumulację w największych komponentach przy jednoczesnej dystrybucji w pozostałych częściach indeksu.
- Rynek opcji QQQ: Dane opcyjne wskazują na nastawienie defensywne. Put/Call Ratio na poziomie 1,11 przy wolumenie 3 523 653 sugeruje przewagę pozycji zabezpieczających (hedging) lub oczekiwanie na spadki. Zmienność implikowana (IV) wynosi 19,83%, a oczekiwany przez rynek zakres ruchu dla QQQ mieści się w przedziale 732,36 – 744,78.
Raport H-Log: 2026-09-29 18:07
📈 [2026-09-29 17:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Rynek kasowy (NDX/QQQ): Indeks NDX wykazuje wzrost o 0,27% (30358,55), wspierany silną akumulacją na rynku kasowym (CVD NDX: +23,54M). Mimo to, wskaźnik szerokiego rynku TICKQ znajduje się w głębokim stanie wyprzedania na poziomie -554,00 (przy średniej SMA200 wynoszącej -86,25), co sugeruje silną presję podażową na mniejszych komponentach indeksu.
- Kontrakty terminowe (NQ): Sonda NQ rośnie o 0,21% (30629,00), jednak ujemny przepływ skumulowany (CVD: -17,18K) wskazuje na testowanie popytu i potencjalną słabość wzrostów w krótkim terminie.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -10, co sygnalizuje lekką przewagę dystrybucji kapitału w całym układzie.
- Rynek opcji (QQQ): Przy wolumenie 2,119,185 kontraktów i współczynniku Put/Call na poziomie 1,09, rynek wykazuje lekkie nachylenie niedźwiedzie (większa aktywność w opcjach sprzedaży). Zmienność implikowana (IV) wynosi 19,55%, a oczekiwany przez rynek zasięg ruchu dla QQQ mieści się w przedziale 732,16 – 744,64.
Raport H-Log: 2026-09-29 17:07
📈 [2026-09-29 16:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza rynku kasowego i sentymentu: Rynek wykazuje silną dywergencję między ceną a przepływami. Mimo wzrostu indeksu NDX o 0,25% (30353,14), skumulowany przepływ CVD na NDX wynosi 6,67 M, co przy jednoczesnym ujemnym CVD na QQQ (-307,49 K) oraz ujemnym wskaźniku kierunku przepływów (-15) sugeruje selektywną akumulację na największych komponentach przy jednoczesnej dystrybucji w szerszym koszyku akcji.
- Szeroki rynek (TICKQ): Wskaźnik TICKQ znajduje się na poziomie -205,00, co znacząco odbiega od średniej SMA200 (-77,94). Sygnalizuje to silną presję podażową w szerokim rynku Nasdaq, co może wskazywać na powstawanie pułapki na byki (bull trap) przy obecnych poziomach indeksu.
- Kontrakty terminowe (NQ): Sonda NQ (30626,75) utrzymuje wzrost (+0,20%), jednak ujemny przepływ CVD (-13,52 K) sugeruje brak realnego wsparcia ze strony kapitału w kontraktach futures, co może prowadzić do testowania niższych poziomów wsparcia.
- Rynek opcji QQQ: Dominacja pozycji typu Put (Put/Call Ratio: 1,44) przy wolumenie 378 685 kontraktów wskazuje na wzrost zabezpieczeń (hedgingu) oraz negatywne nastawienie inwestorów. Zmienność implikowana (IV) na poziomie 19,74% przy oczekiwanym zasięgu ruchu w przedziale 731,29 – 744,33 sugeruje przygotowanie rynku na zwiększoną zmienność w najbliższym cyklu.
Raport H-Log: 2026-09-29 16:07
📈 [2026-09-29 15:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Indeks NDX zamknął sesję z wynikiem -1,08% (30281,55), a ETF QQQ na poziomie -1,07% (736,53). Skumulowany przepływ (CVD) na rynku kasowym wykazuje silną presję sprzedażową (NDX: -139,26 M; QQQ: -880,57 K), co potwierdza dominację dystrybucji w trakcie sesji regularnej.
- Kontrakty terminowe (NQ): W bieżącej sesji futures obserwujemy lekką odbudowę – kontrakty NQ notowane są o +0,25% (30643,00). Mimo to, skumulowany wskaźnik kierunku przepływów rynkowych wynosi -30, co wskazuje na utrzymującą się przewagę kapitału wyprzedającego w całym układzie.
- Rynek opcji (QQQ): Wolumen opcyjny na poziomie 10,16 mln kontraktów przy współczynniku Put/Call Ratio wynoszącym 1,11 sugeruje nastawienie spadkowe lub intensywne budowanie zabezpieczeń (hedging) po stronie kupujących. Zmienność implikowana (IV) wynosi 19,60%, a rynek wycenia oczekiwany zasięg ruchu w przedziale 729,26 – 743,80.
Raport H-Log: 2026-09-29 15:07
📈 [2026-09-29 14:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Indeks NDX zakończył sesję na poziomie 30281.55 (-1.08%) przy skumulowanym odpływie kapitału (CVD) na poziomie -139,26 M. ETF QQQ zamknął się przy -1.07% (CVD: -880,57 K).
- Kontrakty terminowe (NQ): Obecnie obserwujemy lekką korektę wzrostową w sesji futures (+0.42%), przy cenie 30694.50. Skumulowany przepływ CVD dla NQ jest niemal neutralny (-1,7 K), co sugeruje brak wyraźnej presji kupujących/sprzedających w bieżącym czasie, mimo odrobiny wzrostowej dynamiki ceny.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co potwierdza dominację dystrybucji kapitału w ostatnim cyklu sesyjnym.
- Rynek opcji (QQQ): Wolumen opcyjny na poziomie 10,161,564 przy Put/Call Ratio wynoszącym 1.11 wskazuje na przewagę pozycji zabezpieczających (hedging) lub oczekiwania na dalszą presję spadkową. Zmienność implikowana (IV) wynosi 19.60%, a rynkowy zakres ruchu dla QQQ oscyluje w granicach 729.26 – 743.80.
Raport H-Log: 2026-09-29 14:07
📈 [2026-09-29 13:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Sytuacja na kontraktach NQ: Rynek terminowy wykazuje lekką presję kupującą (+0.31%), przy cenie 30661.50, co stanowi próbę odbicia po zamknięciu sesji kasowej. Skumulowany przepływ CVD dla NQ jest minimalnie ujemny (-2,42K), co sugeruje brak wyraźnego impulsu kierunkowego w handlu poza sesją główną.
- Kontekst rynku kasowego (Spot): Rynek kasowy pozostaje zamknięty. Indeks NDX zamknął sesję z wynikiem -1.08% (30281.55), a QQQ z wynikiem -1.07% (736.53). Odnotowano istotną dystrybucję na rynku kasowym, gdzie skumulowany przepływ CVD dla NDX wyniósł -139,26 M, co potwierdza dominację podaży w trakcie trwania sesji regularnej.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co wskazuje na wyraźną przewagę dystrybucji kapitału i negatywny sentyment rynkowy.
- Analiza opcji QQQ: Rynek opcji wykazuje nastawienie defensywne. Wskaźnik Put/Call Ratio na poziomie 1.11 sugeruje zwiększoną aktywność w zabezpieczaniu pozycji spadkowych. Przy zmienności implikowanej (IV) wynoszącej 19.60%, rynek oczekuje ruchu w przedziale cenowym od 729.26 do 743.80 punktów dla QQQ.
Raport H-Log: 2026-09-29 13:07
📈 [2026-09-29 12:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek terminowy (NQ): Kontrakty NQ wykazują lekką aprecjację (+0.10%) przy cenie 30598.25, co stanowi próbę odbicia po zamknięciu sesji kasowej. Skumulowany przepływ CVD dla NQ jest niemal neutralny (-2,77 K), co sugeruje brak wyraźnego impulsu kierunkowego w handlu poza sesją.
- Rynek kasowy (Spot): Sesja kasowa jest obecnie zamknięta. Indeks NDX zamknął się na poziomie 30281.55 (-1.08%), a QQQ na 736.53 (-1.07%). Wskaźnik kierunku przepływów (zbiorczy sentyment) wynosi -30, co potwierdza przewagę dystrybucji kapitału w trakcie ostatniej sesji regularnej.
- Analiza opcji QQQ: Rynek opcji wykazuje nachylenie niedźwiedzie z współczynnikiem Put/Call Volume na poziomie 1.11, co wskazuje na zwiększoną aktywność w sektorze zabezpieczeń (hedgingu) lub pozycjach typu short. Przy zmienności implikowanej (IV) wynoszącej 19.60%, rynek oczekuje ruchu w przedziale cenowym 729.26 – 743.80 dla instrumentu QQQ.
- Podsumowanie: Po zamknięciu sesji kasowej obserwujemy lekką korektę wzrostową na kontraktach terminowych, jednak ogólny sentyment przepływów pozostaje ujemny, co sugeruje dominację presji podażowej z ostatniego dnia sesji.
Raport H-Log: 2026-09-29 12:07
📈 [2026-09-29 11:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Sytuacja na kontraktach NQ: Rynek terminowy wykazuje obecnie wysoką stabilizację z lekką przewagą wzrostową (+0.04% przy cenie 30577.00), co sugeruje próbę konsolidacji po zamknięciu sesji kasowej. Skumulowany przepływ (CVD) na NQ pozostaje marginalnie ujemny (-3,15 K), co wskazuje na brak wyraźnego impulsu kupującego w samym handlu kontraktami.
- Rynek kasowy (Spot): Sesja kasowa jest zamknięta. Indeks NDX zamknął się z wynikiem -1.08% (30281.55), przy znacznym ujemnym przepływie skumulowanym (CVD) na poziomie -139,26 M, co potwierdza dominację dystrybucji w trakcie trwania sesji regularnej.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co jednoznacznie wskazuje na przewagę wypływu kapitału i negatywny sentyment rynkowy.
- Analiza opcji QQQ: Rynek opcji wykazuje nachylenie w stronę pozycji krótkich (Put/Call Ratio: 1.11) przy wolumenie przekraczającym 10 mln kontraktów. Implikowana zmienność (IV) na poziomie 19.60% oraz oczekiwany przedział ruchu (729.26 – 743.80) sugerują, że uczestnicy rynku zabezpieczają się przed dalszą presją spadkową, budując osłony poniżej obecnych poziomów cenowych.
Raport H-Log: 2026-09-29 11:07
📈 [2026-09-29 10:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kontraktów terminowych: Kontrakty NQ wykazują lekką stabilizację z barely dodatnią zmianą (+0.05%) przy cenie 30581.75, co stanowi próbę odzyskania impetu po zamknięciu sesji kasowej. Skumulowany przepływ CVD dla NQ jest niemal neutralny (-3,13 K), co sugeruje brak wyraźnej dominacji jednej ze stron w obecnym oknie czasowym.
- Rynek kasowy (Spot): Rynek kasowy jest obecnie zamknięty. W ostatniej sesji odnotowano silną presję sprzedażową na indeksie NDX (-1.08%) oraz ETF QQQ (-1.07%). Mimo spadku cen, skumulowany przepływ CVD dla NDX na poziomie -139,26 M wskazuje na intensywną dystrybucję kapitału w trakcie trwania sesji regularnej.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co potwierdza przewagę dystrybucji i ujemny sentyment rynkowy. Brak aktywności wskaźnika TICKQ jest zgodny z brakiem sesji kasowej.
- Analiza opcji QQQ: Rynek opcji wykazuje nachylenie w stronę hedgingu lub przygotowań do zwiększonej zmienności, o czym świadczy współczynnik Put/Call Ratio na poziomie 1.11. Przy implikowanej zmienności (IV) wynoszącej 19.60%, rynek wycenia oczekiwany zasięg ruchu QQQ w przedziale 729.26 – 743.80. Wysoki wolumen opcji (ponad 10 mln kontraktów) sugeruje dużą aktywność instytucjonalną w budowaniu zabezpieczeń.
Raport H-Log: 2026-09-29 10:07
📈 [2026-09-29 09:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Status rynku: Rynek kasowy (Spot) pozostaje zamknięty. Analiza opiera się na aktywności kontraktów terminowych NQ oraz danych z zamknięcia sesji regularnej.
- Dynamika NQ: Kontrakty NQ wykazują wysoką stabilność względem zamknięcia sesji kasowej, oscylując przy cenie 30554.25 (-0.04%). Skumulowany przepływ (CVD) na kontraktach jest niemal neutralny (-4,62 K), co sugeruje brak silnego impulsu kierunkowego w handlu pozagiełdowym.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co wskazuje na wyraźną przewagę dystrybucji i negatywny sentyment rynkowy. Na rynku kasowym (NDX) odnotowano znaczną presję sprzedażową (CVD: -139,26 M), co rzutuje na zamknięcie indeksu na poziomie -1.08%.
- Analiza opcji QQQ: Rynek opcji wskazuje na nastawienie defensywne. Put/Call Ratio na poziomie 1.11 przy wolumenie 10,161,564 sugeruje przewagę pozycji zabezpieczających (hedging) lub oczekiwanie na dalszą presję spadkową. Zmienność implikowana (IV) wynosi 19.60%, a oczekiwany zakres ruchu dla QQQ mieści się w przedziale 729.26 – 743.80.
Raport H-Log: 2026-09-29 09:07
📈 [2026-09-29 08:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek terminowy (NQ): Kontrakty NQ notowane są na poziomie 30455.25 (-0.36%). Skumulowany przepływ (CVD) dla kontraktów wynosi -6,78K, co wskazuje na lekką dominację podaży w handlu poza sesją regularną.
- Rynek kasowy (Spot): Rynek akcji (NDX, QQQ) pozostaje zamknięty. Ostatnie zamknięcie indeksu NDX odnotowało spadek o -1.08% przy skumulowanym ujemnym przepływie (CVD) na poziomie -139,26M, co potwierdza presję sprzedażową przed zamknięciem sesji.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co sygnalizuje wyraźną przewagę dystrybucji kapitału i negatywny sentyment rynkowy.
- Analiza opcji QQQ: Rynek opcji wykazuje dominację pozycji krótkich (Put/Call Ratio = 1.11) przy wolumenie przekraczającym 10 mln kontraktów. Zmienność implikowana (IV) na poziomie 19.60% oraz oczekiwany zakres ruchu w przedziale 729.26 – 743.80 sugerują przygotowania rynku do zwiększonej zmienności i budowę zabezpieczeń (hedging) w pobliżu aktualnych poziomów wsparcia.
Raport H-Log: 2026-09-29 08:07
📈 [2026-09-29 07:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kontraktów terminowych: Sonda NQ wykazuje presję sprzedażową, notując spadek o 0,46% (cena 30424.75). Skumulowany przepływ (CVD) na kontraktach wynosi -6,6K, co potwierdza dominację podaży w bieżącym handlu poza sesją regularną.
- Rynek kasowy (Spot): Rynek akcji jest obecnie zamknięty. Warto zauważyć, że przed zamknięciem sesji indeks NDX odnotował spadek o 1,08% przy skumulowanym ujemnym przepływie (CVD) na poziomie -139,26M, co wskazuje na silną dystrybucję kapitału w sektorze.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co oznacza wyraźną przewagę dystrybucji i ujemny sentyment rynkowy.
- Analiza opcji QQQ: Rynek opcji wskazuje na wzrost oczekiwań na zmienność (IV: 19.60%). Put/Call Ratio na poziomie 1.11 sugeruje asymetrię w stronę zabezpieczeń przed spadkami (hedging) lub budowania pozycji krótkich. Oczekiwany przez rynek przedział ruchu dla QQQ mieści się w granicach 729.26 – 743.80.
Raport H-Log: 2026-09-29 07:07
📈 [2026-09-29 06:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Nieaktywny.
- Analiza kontraktów NQ: Kontrakty terminowe NQ notowane są na poziomie 30435.75 (-0.43%). Skumulowany przepływ (CVD) dla NQ wykazuje lekką przewagę sprzedaży (-5,6K), co koreluje z obecną presją spadkową.
- Sentyment rynkowy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co potwierdza dominację dystrybucji kapitału w bieżącym cyklu.
- Rynek opcji QQQ: Zmienność implikowana (IV) na poziomie 19.60% przy wolumenie 10,161,564 wskazuje na umiarkowane oczekiwania co do zakresu zmienności. Wskaźnik Put/Call Ratio na poziomie 1.11 sugeruje lekkie nastawienie niedźwiedzie lub aktywną budowę zabezpieczeń (hedging) po stronie kupujących. Oczekiwany przez rynek zasięg ruchu dla QQQ mieści się w przedziale 729.26 – 743.80.
Raport H-Log: 2026-09-29 06:07
📈 [2026-09-29 05:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kontraktów terminowych: Sonda NQ wykazuje lekką presję spadkową (-0.38%), oscylując w okolicach poziomu 30450.00. Skumulowany przepływ (CVD) dla kontraktów NQ jest ujemny (-3,63 K), co potwierdza dominację podaży w bieżącym handlu poza sesją regularną.
- Rynek kasowy (Spot): Rynek kasowy pozostaje zamknięty. Warto odnotować, że indeks NDX zakończył sesję z wynikiem -1.08% przy ujemnym przepływie skumulowanym (CVD) na poziomie -139,26 M, co wskazuje na silną dystrybucję kapitału w trakcie ostatniej sesji regularnej.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co sygnalizuje wyraźną przewagę dystrybucji i ujemny sentyment rynkowy w bieżącym cyklu.
- Analiza opcji QQQ: Rynek opcji wykazuje nachylenie w stronę pozycji niedźwiedziej (Put/Call Ratio = 1.11) przy wolumenie przekraczającym 10 mln kontraktów. Implikowana zmienność (IV) na poziomie 19.60% oraz oczekiwany zasięg ruchu (729.26 – 743.80) sugerują, że uczestnicy rynku zabezpieczają się przed dalszą deprecjacją, przygotowując się na potencjalną zmienność w najbliższym cyklu sesyjnym.
Raport H-Log: 2026-09-29 05:07
📈 [2026-09-29 04:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kontraktów terminowych: Kontrakty NQ wykazują lekką presję podażową, oscylując w granicach 30485.75 (-0.26%). Skumulowany przepływ CVD dla NQ wynosi -3,69K, co potwierdza dominację sprzedaży w bieżącym handlu poza sesją regularną.
- Rynek kasowy (Spot): Sesja kasowa jest obecnie zamknięta; dane z indeksu NDX (-1.08%) oraz ETF QQQ (-1.07%) odzwierciedlają zamknięcia z poprzedniej sesji. Warto odnotować, że mimo spadku ceny NDX, skumulowany przepływ CVD na rynku kasowym wyniósł -139,26M, co wskazuje na istotną dystrybucję kapitału przed zamknięciem sesji.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co sygnalizuje wyraźną przewagę dystrybucji kapitału nad akumulacją.
- Analiza opcji QQQ: Rynek opcji wykazuje nastawienie defensywne. Put/Call Volume Ratio na poziomie 1.11 wskazuje na zwiększoną aktywność w instrumentach zabezpieczających (hedging) po stronie niedźwiedziej. Przy zmienności implikowanej (IV) wynoszącej 19.60%, rynek oczekuje ruchu w przedziale cenowym od 729.26 do 743.80 dla QQQ.
Raport H-Log: 2026-09-29 04:07
📈 [2026-09-29 03:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Sytuacja na kontraktach NQ: Rynek terminowy znajduje się pod presją sprzedaży, przy cenie 30506.50 (-0.20%). Skumulowany przepływ (CVD) dla kontraktów wynosi -1,68 tys., co potwierdza dominację podaży w bieżącym handlu poza sesją główną.
- Rynek kasowy (Spot): Rynek akcji jest obecnie zamknięty. Ostatnie zamknięcie indeksu NDX odnotowało spadek o -1.08% przy cenie 30281.55, co przy ujemnym przepływie skumulowanym (CVD NDX: -139,26 M) wskazuje na silną dystrybucję kapitału w trakcie sesji regularnej.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co sygnalizuje wyraźną przewagę dystrybucji i negatywny sentyment rynkowy.
- Analiza opcji QQQ: Rynek opcji wskazuje na wzrost oczekiwań na zmienność (IV: 19.60%). Put/Call Volume Ratio na poziomie 1.11 sugeruje przewagę pozycji zabezpieczających (hedging) lub spekulacyjnych na spadki. Zakres ruchu dla QQQ wyznaczony przez rynek opcji mieści się w przedziale 729.26 – 743.80.
Raport H-Log: 2026-09-29 03:07
📈 [2026-09-29 02:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Ostatnie odczyty wskazują na silną presję sprzedażową na zamknięciu sesji regularnej; indeks NDX spadł o 1,08% (30281,55), a ETF QQQ o 1,07% (736,53), przy ujemnym skumulowanym przepływie (CVD) na obu instrumentach.
- Kontrakty terminowe (NQ): W obecnej sesji futures instrument wykazuje lekką aprecjację (+0,07% do poziomu 30588,50), co może sugerować próbę stabilizacji lub techniczne odbicie po sesyjnym spadku, mimo marginalnie ujemnego CVD (-445).
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co potwierdza dominację dystrybucji kapitału i przewagę podaży w ostatnim cyklu handlowym.
- Rynek opcji (QQQ): Na rynku opcji obserwuje się przewagę pozycji typu Put (Put/Call Ratio = 1,11) przy wolumenie przekraczającym 10 mln kontraktów, co wskazuje na budowanie zabezpieczeń przed dalszą spadkową zmiennością. Implikowana zmienność (IV) na poziomie 19,60% oraz oczekiwany zasięg ruchu w przedziale 729,26 – 743,80 sugerują rynkową wycenę potencjalnych wahań w tych granicach.
Raport H-Log: 2026-09-29 02:07
📈 [2026-09-29 01:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Status rynku kasowego: Rynek kasowy (Spot) pozostaje zamknięty; analiza opiera się na aktywności kontraktów terminowych oraz danych z zamknięcia sesji regularnej.
- Analiza kontraktów NQ: Kontrakty NQ wykazują lekką korektę wzrostową (+0.09%) przy cenie 30595.00, jednak skumulowany przepływ (CVD) na poziomie -53 wskazuje na brak wyraźnego impulsu zakupowego w sesji pozagiełdowej.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -30, co potwierdza dominację dystrybucji kapitału i negatywny sentyment rynkowy po zamknięciu sesji głównej.
- Rynek opcji QQQ: Na rynku opcji odnotowano przewagę pozycji typu Put (Put/Call Ratio: 1.11) przy wolumenie przekraczającym 10 mln kontraktów, co sugeruje budowanie zabezpieczeń (hedging) w obliczu zmienności (IV: 19.60%). Oczekiwany przez rynek przedział ruchu dla QQQ kształtuje się w granicach 731.92 – 741.14.
Raport H-Log: 2026-09-29 01:07
📈 [2026-09-29 00:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Indeks NDX zamknął sesję z wynikiem -1,08% (30279,20), a ETF QQQ spadł o 1,07% (736,53). Skumulowany przepływ (CVD) dla NDX oraz QQQ wskazuje na presję sprzedażową w trakcie sesji regularnej.
- Kontrakty terminowe (NQ): W bieżącym handlu poza sesją (Futures) kontrakty NQ wykazują lekką stabilizację z minimalną przewagą kupujących (+0,05% przy cenie 30584,25). Mimo to, zbiorczy wskaźnik kierunku przepływów wynosi -30, co potwierdza dominację dystrybucji kapitału w całym systemie.
- Analiza opcji QQQ: Rynek opcji wykazuje nachylenie niedźwiedzie (Put/Call Ratio = 1,11) przy wysokim wolumenie przekraczającym 10 mln kontraktów. Zmienność implikowana (IV) na poziomie 19,47% oraz oczekiwany zasięg ruchu w przedziale 731,92 – 741,14 sugerują, że inwestorzy zabezpieczają się przed dalszą spadkową zmiennością, traktując dolne granice zakresu jako kluczowe poziomy wsparcia.
Raport H-Log: 2026-09-29 00:07