H1: 2026-10-09
H-LOG 2026.10.09
📈 [2026-10-09 zamknięcie]
H-LOG: Podsumowanie sesji kasowej
Jest to podsumowanie sesji kasowej (Spot) z 2026-10-09.
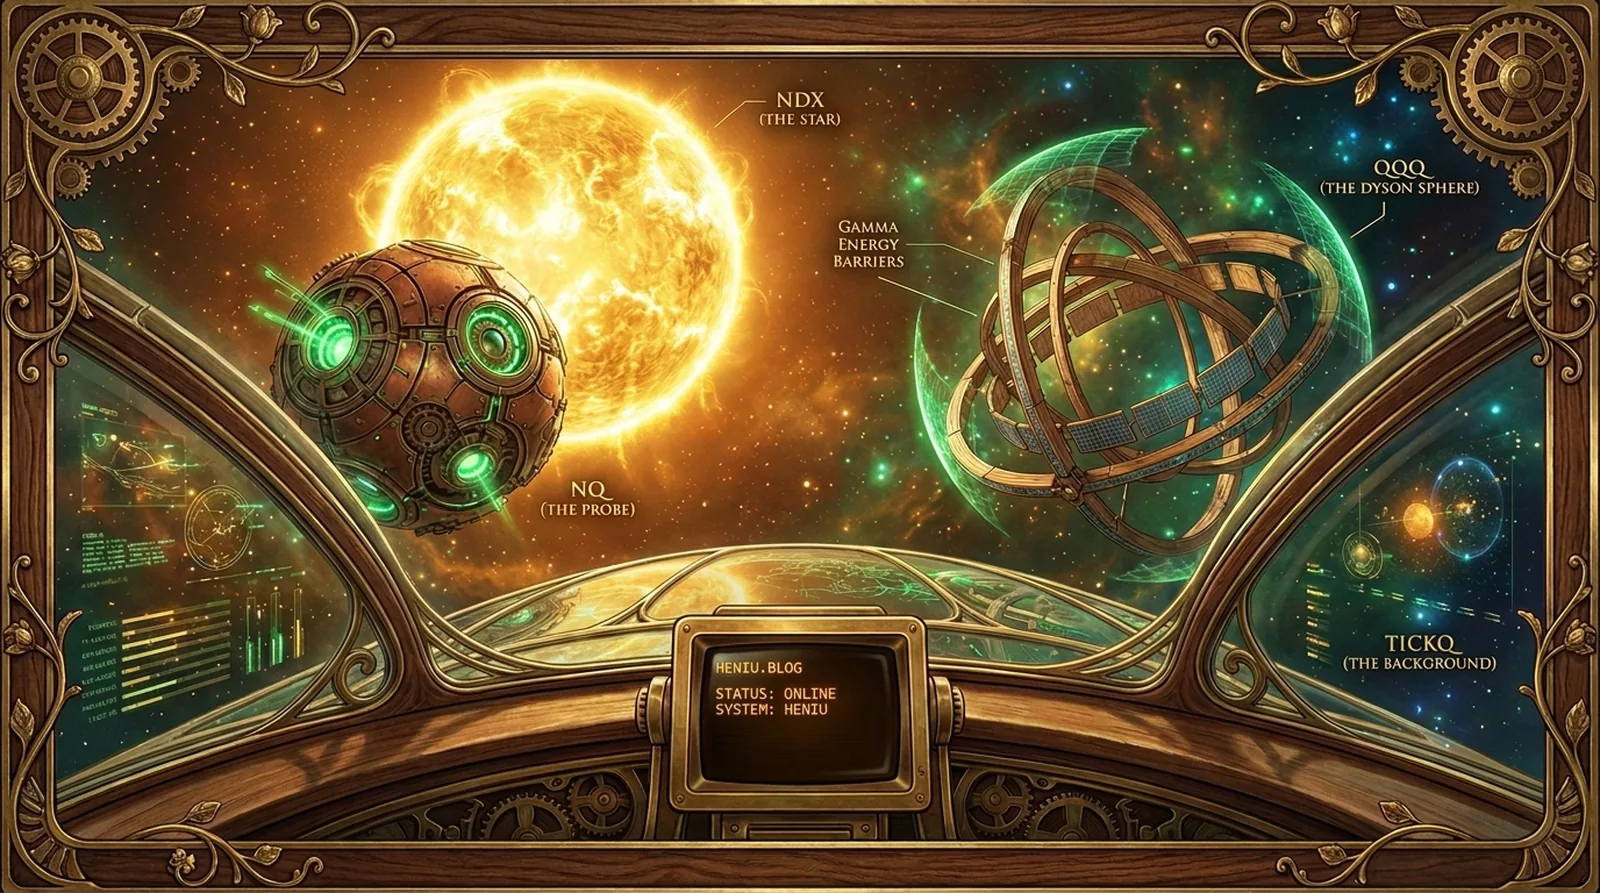
Gwiazda centralna NDX zwiększyła swoją jasność o 0,51%, osiągając poziom zamknięcia 30881,86 przy ujemnym przepływie energii CVD wynoszącym −102,2 M. Sonda NQ weszła na wyższą orbitę (zamknięcie: 31117,25; zmiana: +0,48%), zużywając 64,43% swojego dziennego zasięgu ADR. Struktura orbitalna QQQ zamknęła się na poziomie 751,24 (+0,48%), przy ujemnym CVD na poziomie −1,2 M i zużyciu zasięgu ADR wynoszącym 55,15%. Promieniowanie tła TICKQ na zamknięciu wyniosło 178,00, znacząco powyżej SMA200 (0,81). Odnotowano anomalię MOC w wysokości -16,64 M, podczas gdy zmienność implikowana (IV) dla QQQ ukształtowała się na poziomie 18,32%. Sentyment opcji wskazuje na Put/Call OI na poziomie 1,51.
Raport H-Log: podsumowanie sesji 2026-10-09
📈 [2026-10-09 21:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Rynek kasowy i sentyment: Indeks NDX wykazuje wzrost o 0,50% (30881,44), jednak skumulowany przepływ CVD na poziomie -10,58 mln wskazuje na aktywną presję podażową i testowanie poziomów wsparcia. Zbiorczy wskaźnik kierunku przepływów wynosi -10, co potwierdza dominację dystrybucji kapitału w bieżącym momencie.
- Korelacja instrumentów: Kontrakty NQ (+0,46%) oraz ETF QQQ (+0,49%) utrzymują dodatnią dynamikę cenową, co przy ujemnym CVD sugeruje potencjalne fałszywe wybicie w górę lub pasywną absorpcję podaży przy obecnych poziomach.
- Szeroki rynek: Wskaźnik TICKQ wynosi 312,00, co przy średniej SMA200 na poziomie 0,15 wskazuje na bardzo silną, skrajną pro-wzrostową dynamikę komponentów rynku Nasdaq.
- Rynek opcji: Zmienność implikowana (IV) na poziomie 18,38% przy wolumenie 5,578,623 kontraktów sugeruje stabilną strukturę rynku. Put/Call Ratio na poziomie 0,95 wskazuje na zbliżoną równowagę między popytem na zabezpieczenia a pozycje długie, przy oczekiwanym przez rynek zasięgu ruchu QQQ w przedziale 746,25 – 754,89.
Raport H-Log: 2026-10-09 21:07
📈 [2026-10-09 20:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza rynku kasowego i sentymentu: Rynek wykazuje obecnie presję podażową przy jednoczesnej dodatniej zmianie ceny indeksów (NDX +0.46%, QQQ +0.43%, NQ +0.40%). Skumulowany przepływ (CVD) na NDX wynosi -14,85 M, co przy rosnącej cenie wskazuje na testowanie podaży i potencjalną dystrybucję w wyższych rejestrach. Zbiorczy wskaźnik kierunku przepływów wynosi -22, co potwierdza przewagę odpływu kapitału w bieżącym oknie czasowym.
- Szeroki rynek (TICKQ): Wskaźnik TICKQ na poziomie 165.00, przy średniej SMA200 wynoszącej -4.29, sygnalizuje silne, chwilowe odwrócenie trendu i dużą aktywność kupujących w szerokim spektrum komponentów Nasdaq.
- Rynek opcji (QQQ): Zmienność implikowana (IV) na poziomie 18.46% sugeruje umiarkowane oczekiwania co do dynamiki rynku. Put/Call Ratio na poziomie 0.94 wskazuje na zbliżenie się do neutralnego sentymentu, przy czym rynek wycenia kanał ruchu w przedziale 745.95 – 754.85. Wysoki wolumen opcji (4,875,646) sugeruje aktywne budowanie zabezpieczeń w okolicach kluczowych poziomów wsparcia i oporu.
Raport H-Log: 2026-10-09 20:07
📈 [2026-10-09 19:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza rynku kasowego i instrumentów pochodnych: Rynek wykazuje obecnie presję podażową przy jednoczesnym wzroście cen indeksów. NDX (+0,40%), NQ (+0,34%) oraz QQQ (+0,38%) pozostają na plusie, jednak skumulowany przepływ (CVD) we wszystkich trzech instrumentach jest ujemny (NDX: -14,08 M, NQ: -9,4 K, QQQ: -758,73 K), co sugeruje realizację zysków lub dystrybucję kapitału przy obecnych poziomach cenowych.
- Sentyment i szeroki rynek: Zbiorczy wskaźnik kierunku przepływów wynosi -22, co sygnalizuje przewagę dystrybucji nad akumulacją. Mimo to, wskaźnik TICKQ utrzymuje się na poziomie 36,00 (znacznie powyżej średniej SMA200 wynoszącej -8,51), co wskazuje na relatywnie silną strukturę rynku akcji w bieżącym momencie sesji.
- Rynek opcji QQQ: Implikowana zmienność (IV) wynosi 18,35%, przy wolumenie opcji na poziomie 4,09 mln kontraktów. Put/Call Ratio na poziomie 0,92 wskazuje na bliską równowagę między popytem na zabezpieczenia (hedging) a pozycjami wzrostowymi, przy czym oczekiwany przez rynek zakres ruchu dla QQQ mieści się w przedziale 745,53 – 754,83.
Raport H-Log: 2026-10-09 19:07
📈 [2026-10-09 18:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza rynku kasowego i sentymentu: Rynek znajduje się w fazie dystrybucji, co potwierdza zbiorczy wskaźnik kierunku przepływów na poziomie -22 (przewaga wypływu kapitału). Mimo wzrostów cenowych (NDX +0.46%, QQQ +0.44%, NQ +0.41%), skumulowany przepływ (CVD) we wszystkich głównych instrumentach jest ujemny, co sugeruje testowanie podaży i potencjalną pułapkę na byki (bull trap) przy obecnych poziomach.
- Szeroki rynek: Wskaźnik TICKQ wynosi 3.00, co przy średniej SMA200 na poziomie -12.06 wskazuje na odczyt znacznie powyżej historycznej średniej, jednak nie wystarcza do potwierdzenia trwałego odwrócenia trendu w kierunku akumulacji.
- Rynek opcji QQQ: Zmienność implikowana (IV) na poziomie 18.51% przy wolumenie 3,224,726 kontraktów wskazuje na umiarkowaną oczekiwaną zmienność. Put/Call Ratio wynoszący 0.93 sugeruje bliską równowagę między popytem na opcje kupna i sprzedaży, przy czym oczekiwany zasięg ruchu (range) dla QQQ mieści się w przedziale 745.74 – 755.38.
Raport H-Log: 2026-10-09 18:07
📈 [2026-10-09 17:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza przepływów i ceny: Rynek znajduje się w fazie dystrybucji mimo utrzymujących się dodatnich zmian kursowych. Indeks NDX (+0,33%) oraz QQQ (+0,30%) rosną, jednak skumulowany przepływ (CVD) wykazuje silną presję sprzedażową na rynku kasowym (NDX: -27,66 mln; QQQ: -1,03 mln), co sugeruje, że wzrosty są podtrzymywane przez mniejszą płynność lub brak agresywnego popytu przy jednoczesnym uciekaniu kapitału.
- Sentyment i szeroki rynek: Zbiorczy wskaźnik kierunku przepływów wynosi -22, co potwierdza przewagę dystrybucji nad akumulacją. Skrajnie negatywny odczyt TICKQ (-119,00) przy średniej SMA200 na poziomie -17,05 wskazuje na bardzo dużą słabość szerokiego rynku Nasdaq, co może sygnalizować ryzyko fałszywego wybicia w górę.
- Rynek kontraktów: Kontrakty NQ (+0,27%) wykazują lekką dywergencję względem rynku kasowego, przy bardzo niskim ujemnym przepływie CVD (-12,02 tys.), co sugeruje mniejszą aktywność instytucjonalną w sektorze futures w porównaniu do spotu.
- Rynek opcji QQQ: Zmienność implikowana (IV) na poziomie 18,65% przy współczynniku Put/Call Ratio równym 1,00 wskazuje na neutralny, ale ostrożny sentyment inwestorów. Oczekiwany przez rynek zasięg ruchu dla QQQ mieści się w przedziale 743,93 – 754,25, co przy obecnej cenie 749,83 sugeruje konsolidację wewnątrz wyznaczonych poziomów zabezpieczeń.
Raport H-Log: 2026-10-09 17:07
📈 [2026-10-09 16:07]
H-LOG: Raport Profesjonalistów
Sesja kasowa (Spot)
- Analiza rynku kasowego i kontraktów: Indeks NDX odnotowuje wzrost o +0,28% (30810,53), przy jednoczesnej silnej dystrybucji na rynku kasowym (CVD NDX: -23,26 M). Występuje wyraźna dywergencja między ceną a przepływem kapitału, co sugeruje pasywną absorpcję podaży. Podobne zjawisko testowania podaży obserwujemy na kontraktach NQ (+0,24%, CVD: -9,35 K) oraz na ETF QQQ (+0,26%, CVD: -826,42 K).
- Sentyment i szeroki rynek: Zbiorczy wskaźnik kierunku przepływów wynosi -12, co wskazuje na lekką przewagę dystrybucji kapitału w całym układzie. Mimo ujemnych przepływów, wskaźnik TICKQ znajduje się na poziomie 348,00, co przy średniej SMA200 wynoszącej -20,90, sygnalizuje silne, pro-wzrostowe napięcie w szerokim rynku Nasdaq.
- Rynek opcji: Na rynku opcji QQQ (wolumen: 412,605) obserwujemy dominację pozycji krótkich (Put/Call Ratio: 1,16), co świadczy o zabezpieczaniu portfeli lub oczekiwaniu na korektę. Zmienność implikowana (IV) wynosi 19,09%, a rynek wycenia oczekiwany zasięg ruchu w przedziale 746,62 – 757,56 punktów.
Raport H-Log: 2026-10-09 16:07
📈 [2026-10-09 15:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Analiza kontraktów NQ: Rynek terminowy wykazuje obecnie siłę relatywną względem zamkniętej sesji kasowej. Kontrakty NQ notowane są na poziomie 31201.50 (+0.75%), przy dodatnim przepływie skumulowanym (CVD) wynoszącym 11,2K, co sugeruje lokalną akumulację w obrębie sesji futures.
- Kontekst rynku kasowego (Spot): Sesja kasowa pozostaje zamknięta. Indeks NDX zamknął się z ujemną dynamiką (-1.39%), przy silnej presji sprzedażowej (CVD NDX: −190,21M). ETF QQQ zakończył sesję na poziomie 747.57 (-1.34%) z wyraźną dystrybucją (CVD: −1,53M).
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -10, co wskazuje na lekką przewagę dystrybucji kapitału i negatywny sentyment po zamknięciu sesji regularnej.
- Rynek opcji QQQ: Implikowana zmienność (IV) wynosi 19.52%, a wskaźnik Put/Call Ratio na poziomie 1.04 sugeruje lekkie nastawienie niedźwiedzie (przewaga opcji sprzedaży). Zakres oczekiwanego ruchu dla QQQ został wyznaczony w przedziale 740.47 – 754.69.
Raport H-Log: 2026-10-09 15:07
📈 [2026-10-09 14:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Sesja kasowa jest zamknięta. Indeks NDX zamknął się na poziomie 30725.81 (-1.39%) przy silnej presji sprzedażowej (CVD: -328,37 M), natomiast ETF QQQ zakończył sesję na poziomie 747.57 (-1.34%) z ujemnym przepływem (CVD: -1,53 M), co potwierdza dominację dystrybucji w trakcie dnia sesyjnego.
- Kontrakty terminowe (NQ): W sesji futures obserwujemy odwrócenie dynamiki – kontrakty NQ notowane są na poziomie 31213.50 (+0.79%) przy lekkim, pozytywnym przepływie (CVD: 9,44 K), co sugeruje testowanie popytu i próbę odbicia od poziomów zamknięcia.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co wskazuje na lekką przewagę dystrybucji kapitału w ujęciu ogólnym, mimo lokalnych prób stabilizacji na futures.
- Analiza opcji QQQ: Rynek opcji wykazuje nachylenie niedźwiedzie (Put/Call Ratio: 1.21) przy wolumenie 6,938,898 kontraktów. Implikowana zmienność (IV) na poziomie 18.89% oraz oczekiwany zasięg ruchu (752.13 – 763.33) sugerują, że inwestorzy zabezpieczają pozycje przed dalszą presją spadkową, koncentrując aktywność wokół dolnych poziomów wsparcia.
Raport H-Log: 2026-10-09 14:07
📈 [2026-10-09 13:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Status rynku kasowego: Rynek kasowy (Spot) jest obecnie zamknięty. Ostatnie odczyty indeksu NDX (-1.39%) oraz ETF QQQ (-1.34%) wskazują na silną presję sprzedażową pod koniec sesji regularnej, co potwierdza skumulowany ujemny przepływ (CVD) na poziomie -328,37 mln dla NDX oraz -1,53 mln dla QQQ.
- Analiza kontraktów NQ: W sesji futures obserwujemy lekkie odbicie – kontrakty NQ rosną o 0.72% przy niemal neutralnym przepływie CVD (8,26 tys.), co sugeruje testowanie popytu i próbę stabilizacji po sesyjnych spadkach.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co sygnalizuje lekką przewagę dystrybucji kapitału i negatywny sentyment rynkowy.
- Rynek opcji QQQ: Dane opcyjne wskazują na wzrost oczekiwań na zmienność (IV: 18.89%) oraz przewagę pozycji krótkich (Put/Call Ratio: 1.21), co jest typowe dla zabezpieczania portfeli przed dalszymi spadkami. Zakres ruchu dla QQQ jest wyznaczony w przedziale 752.13 – 763.33.
Raport H-Log: 2026-10-09 13:07
📈 [2026-10-09 12:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Rynek kasowy jest obecnie zamknięty. Indeks NDX zamknął sesję na poziomie 30725.81 (-1.39%) przy bardzo silnej presji sprzedażowej w skumulowanym przepływie (CVD NDX: −328,37 M), co wskazuje na dominację dystrybucji w ostatniej sesji regularnej. ETF QQQ zakończył sesję na poziomie 747.57 (-1.34) z ujemnym przepływem (CVD: −1,53 M).
- Kontrakty terminowe (NQ): W sesji futures obserwujemy odwrócenie dynamiki – kontrakt NQ notowany jest powyżej poziomu zamknięcia sesji kasowej (+0.84%, cena 31228.25). Skumulowany przepływ (CVD) dla NQ wynosi 9,41 K, co sugeruje testowanie popytu i próbę odbicia w handlu pozagiełdowym.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co przy obecnej zmienności oznacza lekką przewagę dystrybucji nad akumulacją w ujęciu ogólnorynkowym.
- Analiza opcji QQQ: Rynek opcji wskazuje na nastawienie defensywne. Put/Call Ratio na poziomie 1.21 sugeruje przewagę pozycji zabezpieczających (hedging) lub spekulacyjnych na spadki. Przy zmienności implikowanej (IV) 18.89% i wolumenie 6,938,898, rynek wycenia oczekiwany zasięg ruchu w przedziale 752.13 – 763.33.
Raport H-Log: 2026-10-09 12:07
📈 [2026-10-09 11:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Analiza kontraktów NQ: W bieżącej sesji terminowej kontrakty NQ wykazują siłę relatywną względem zamkniętego rynku kasowego, rosnąc o +0,85% (cena: 31233.50). Skumulowany przepływ (CVD) na poziomie 8,96K sugeruje testowanie popytu w ramach obecnego ruchu wzrostowego.
- Kontekst rynku kasowego (Spot): Rynek kasowy pozostaje zamknięty, jednak dane z zamknięcia sesji regularnej wskazują na silną presję sprzedażową. Indeks NDX odnotował spadek o -1,39% (cena: 30725.81) przy ekstremalnym odpływie kapitału (CVD NDX: -328,37 M), co w połączeniu z wyprzedażą na QQQ (-1,34%) sugeruje dominację dystrybucji w ostatniej sesji.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co potwierdza lekką przewagę podaży i ogólną niechęć do akumulacji w ostatnim cyklu handlowym.
- Rynek opcji QQQ: Dane opcyjne wskazują na wzrost oczekiwań na zmienność (IV: 18,89%) oraz przewagę pozycji krótkich (Put/Call Ratio: 1,21), co sugeruje budowę zabezpieczeń (hedging) przed spadkami. Zakres oczekiwanego ruchu dla QQQ mieści się w przedziale 752,13 – 763,33 przy wolumenie 6,93 mln kontraktów.
Raport H-Log: 2026-10-09 11:07
📈 [2026-10-09 10:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Analiza kontraktów NQ: Rynek terminowy wykazuje lekką przewagę kupujących z przebiorem ceny o +0,84% (31228.75), przy jednoczesnym testowaniu popytu w przepływach skumulowanych (CVD: +7,99 K). Może to sugerować próbę stabilizacji po zamknięciu sesji kasowej.
- Kontekst rynku kasowego (Spot): Rynek kasowy pozostaje nieaktywny. Ostatnie zamknięcie indeksu NDX wskazywało na silną presję sprzedażową (-1,39%) z ekstremalnym odpływem kapitału (CVD NDX: -328,37 M), co w połączeniu z wynikiem QQQ (-1,34%) sugeruje dominację dystrybucji w ostatnim cyklu sesyjnym.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co potwierdza utrzymującą się przewagę procesów wyprzedażowych i negatywny sentyment rynkowy.
- Rynek opcji QQQ: Wskaźnik Put/Call Ratio na poziomie 1.21 wskazuje na wzrost zabezpieczeń (hedgingu) oraz przewagę pozycji krótkich. Przy zmienności implikowanej (IV) na poziomie 18.89% i wolumenie 6,938,898, rynek wycenia oczekiwany zasięg ruchu w przedziale 752.13 – 763.33 punktów.
Raport H-Log: 2026-10-09 10:07
📈 [2026-10-09 09:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Analiza kontraktów NQ: Kontrakty terminowe wykazują relatywną siłę względem zamknięcia sesji kasowej, rosnąc o +0.82% do poziomu 31222.75. Skumulowany przepływ (CVD) na poziomie 8,84K sugeruje testowanie popytu w ramach obecnej sesji.
- Kontekst rynku kasowego (Spot): Rynek kasowy pozostaje zamknięty. Ostatnie odczyty z zamknięcia sesji regularnej wskazują na silną presję podażową: indeks NDX spadł o -1.39% przy ekstremalnym odpływie kapitału (CVD NDX = -328,37 M), a ETF QQQ odnotował wyprzedaż na poziomie -1,53 M.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co sygnalizuje lekką przewagę dystrybucji kapitału nad akumulacją w całym układzie.
- Rynek opcji QQQ: Na rynku opcji dominuje nastawienie spadkowe, co potwierdza wskaźnik Put/Call Ratio na poziomie 1.21. Przy zmienności implikowanej (IV) wynoszącej 18.89% i wolumenie 6,938,898, rynek wycenia oczekiwany zasięg ruchu w przedziale 752.13 – 763.33 punktów.
Raport H-Log: 2026-10-09 09:07
📈 [2026-10-09 08:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Rynek kasowy pozostaje zamknięty. Ostatnie odczyty indeksu NDX wskazują na silną presję sprzedażową z sesji regularnej (cena -1.39%, CVD -328,37M), co sugeruje znaczną dystrybucję kapitału przed zamknięciem.
- Kontrakty terminowe (NQ): W sesji futures obserwujemy lekką korektę wzrostową (+0.59%) przy minimalnym wsparciu popytu (CVD: 5,16K), co może sugerować próbę testowania poziomów wsparcia po sesyjnych spadkach, jednak bez wyraźnego impulsu zakupowego.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co sygnalizuje lekką przewagę dystrybucji nad akumulacją w całym systemie.
- Rynek opcji (QQQ): Na rynku opcji dominuje nastawienie niedźwiedzie (Put/Call Ratio: 1.21). Przy zmienności implikowanej (IV) na poziomie 18.89%, rynek wycenia oczekiwany zasięg ruchu w przedziale 752.13 – 763.33 punktów, co wskazuje na budowanie zabezpieczeń (hedging) w stronę niższych poziomów.
Raport H-Log: 2026-10-09 08:07
📈 [2026-10-09 07:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Analiza kontraktów NQ: Kontrakty terminowe wykazują lekką siłę wzrostową (+0.51%), przy cenie 31125.50. Skumulowany przepływ (CVD) na poziomie 3,93 tys. wskazuje na próbę testowania popytu w obecnych warunkach sesji poza godzinami głównymi.
- Kontekst rynku kasowego: Rynek kasowy pozostaje zamknięty. Ostatnie odczyty z zamknięcia sesji regularnej wskazują na silną dystrybucję: indeks NDX spadł o 1.39% przy gwałtownym odpływie kapitału (CVD NDX: -328,37 mln), a ETF QQQ odnotował wyprzedaż na poziomie -1,53 mln przy cenie 747.57.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co potwierdza przewagę presji podażowej i ujemny sentyment rynkowy.
- Rynek opcji QQQ: Na rynku opcji obserwuje się wzrost zabezpieczeń (hedgingu) lub oczekiwania na ruch spadkowy, co potwierdza wskaźnik Put/Call Volume Ratio na poziomie 1.21. Przy zmienności implikowanej (IV) wynoszącej 18.89% i wolumenie 6,938,898, rynek wycenia oczekiwany zasięg ruchu w przedziale 752.13 – 763.33.
Raport H-Log: 2026-10-09 07:07
📈 [2026-10-09 06:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Status rynku kasowego: Rynek kasowy (Spot) jest obecnie zamknięty; analiza opiera się na danych z zamknięcia sesji regularnej oraz aktywności kontraktów terminowych.
- Analiza kontraktów NQ: Kontrakty futures (NQ) wykazują lekką przewagę kupujących (+0.49% przy cenie 31121.50) z marginalnym testem popytu w przepływach skumulowanych (CVD: 3,73 K). Może to sugerować próbę stabilizacji lub techniczne odbicie po sesji kasowej.
- Kontekst sesji kasowej (NDX/QQQ): Zamknięcie sesji kasowej charakteryzowało się silną presją sprzedażową. Indeks NDX spadł o 1.39% przy znacznym ujemnym przepływie skumulowanym (CVD: −328,37 M), co potwierdza dominację dystrybucji. Analogiczna sytuacja wystąpiła w ETF QQQ, który odnotował spadek o 1.34% przy ujemnym CVD na poziomie −1,53 M.
- Sentyment i opcje: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co wskazuje na lekką przewagę dystrybucji kapitału. Rynek opcji QQQ wykazuje nastawienie spadkowe (Put/Call Ratio: 1.21) przy wolumenie 6,938,898. Zmienność implikowana (IV) na poziomie 18.89% oraz oczekiwany zasięg ruchu w przedziale 752.13 – 763.33 sugerują gotowość rynku do dalszej zmienności w najbliższych sesjach.
Raport H-Log: 2026-10-09 06:07
📈 [2026-10-09 05:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Ostatnie odczyty indeksu NDX (-1.39%) oraz ETF QQQ (-1.34%) wskazują na silną presję podażową w sesji regularnej, potwierdzoną przez ujemny przepływ skumulowany (CVD) na poziomie -190,25 mln dla NDX oraz -1,51 mln dla QQQ.
- Kontrakty terminowe (NQ): Obecnie odnotowuje lekką aprecjację (+0.31%) przy cenie 31064.00. Skumulowany przepływ CVD na poziomie 1,72 tys. sugeruje testowanie popytu i próbę stabilizacji po spadkach, jednak zbiorczy wskaźnik kierunku przepływów na poziomie -5 wskazuje na utrzymującą się przewagę dystrybucji kapitału w całym systemie.
- Rynek opcji QQQ: Przy wolumenie 6,93 mln kontraktów i współczynniku Put/Call na poziomie 1.21, rynek wykazuje wyraźną przewagę pozycji zabezpieczających (hedging) oraz oczekiwań na spadki. Zmienność implikowana (IV) wynosi 18.89%, a rynkowy zakres ruchu (expected move) oscyluje w granicach 752.13 – 763.33.
Raport H-Log: 2026-10-09 05:07
📈 [2026-10-09 04:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Indeks NDX zakończył sesję na poziomie 30730.11 (-1.39%) przy silnej presji sprzedażowej (CVD: -190,25 M), co potwierdza dominację dystrybucji w głównym obrocie. ETF QQQ zamknął się przy spadku o 1.34% (CVD: -1,51 M).
- Kontrakty terminowe (NQ): Obecnie odnotowuje lekką aprecjację (+0.35%) przy cenie 31077.00. Dodatni przepływ skumulowany (CVD: 2,24 K) sugeruje testowanie popytu w handlu poza sesją, co może stanowić próbę stabilizacji po sesyjnych spadkach.
- Sentyment i przepływy: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co wskazuje na lekką przewagę dystrybucji kapitału nad akumulacją w ujęciu globalnym.
- Rynek opcji (QQQ): Zmienność implikowana (IV) wynosi 18.89%, przy wolumenie 6,938,898 kontraktów. Wskaźnik Put/Call Ratio na poziomie 1.21 sugeruje nastawienie niedźwiedzie i budowę pozycji zabezpieczających (hedging) przed dalszą zmiennością. Oczekiwany przez rynek zakres ruchu dla QQQ mieści się w przedziale 752.13 – 763.33.
Raport H-Log: 2026-10-09 04:07
📈 [2026-10-09 03:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Indeks NDX zamknął sesję z wynikiem -1,39% (30730,11), przy silnej presji sprzedażowej odnotowanej w skumulowanym przepływie CVD na poziomie -190,25 mln. ETF QQQ zakończył sesję spadkiem o 1,34% (747,57) przy ujemnym przepływie -1,51 mln, co potwierdza dominację dystrybucji w ostatnim cyklu sesyjnym.
- Kontrakty terminowe (NQ): Obecnie obserwujemy lekką stabilizację w handlu poza sesją główną; NQ utrzymuje się na poziomie 30989,75 (+0,07%). Skumulowany przepływ CVD dla kontraktów wynosi -45, co wskazuje na testowanie podaży i brak wyraźnego impulsu kontynuującego trend spadkowy po zamknięciu rynku kasowego.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -25, co sygnalizuje przewagę kapitału wycofującego się z rynku.
- Analiza opcji QQQ: Rynek wycenia wysoką zmienność (IV: 18,89%) przy wolumenie opcji na poziomie 6,94 mln. Wskaźnik Put/Call Ratio wynosi 1,21, co wskazuje na wzrost zainteresowania zabezpieczeniami (hedging) i przewagę pozycji typu Put. Zakres oczekiwanej zmienności dla QQQ został określony w przedziale 752,13 – 763,33.
Raport H-Log: 2026-10-09 03:07
📈 [2026-10-09 02:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Sytuacja na rynku kasowym (Spot): Rynek kasowy pozostaje zamknięty. Ostatnie odczyty z sesji regularnej wskazują na silną presję sprzedażową: indeks NDX zamknął się ze spadkiem -1.39% przy bardzo wysokim ujemnym przepływie skumulowanym (CVD) na poziomie -190,25 M, co potwierdza masową dystrybucję kapitału. ETF QQQ odnotował spadek o -1.34% przy skumulowanej wyprzedaży wynoszącej -1,51 M.
- Aktywność kontraktów terminowych (NQ): W bieżącej sesji futures kontrakty NQ wykazują stabilizację, oscylując wokół poziomu 30973.50 (+0.01%). Skumulowany przepływ (CVD) na NQ wynosi -1,15 K, co sugeruje testowanie bieżącej podaży i próbę znalezienia lokalnego dołka po sesyjnych spadkach.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -25, co wskazuje na wyraźną przewagę dystrybucji i negatywny sentyment rynkowy.
- Analiza opcji QQQ: Rynek opcji wykazuje zwiększone oczekiwania na zmienność (IV: 18.89%) przy wolumenie rzędu 6,94 mln kontraktów. Wskaźnik Put/Call Ratio na poziomie 1.21 sugeruje dominację pozycji zabezpieczających (hedging) oraz rosnące zainteresowanie krótkimi pozycjami. Zakres oczekiwanego ruchu dla QQQ oscyluje w granicach 752.13 – 763.33.
Raport H-Log: 2026-10-09 02:07
📈 [2026-10-09 01:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Rynek kasowy (Spot): Zamknięty. Indeks NDX zakończył sesję na poziomie 30728.98 (-1.39%) przy silnej presji sprzedażowej (CVD: -190,25 M), co wskazuje na intensywną dystrybucję kapitału w trakcie sesji regularnej. ETF QQQ zamknął się przy spadku o 1.34% (CVD: -1,51 M).
- Kontrakty terminowe (NQ): W obecnej sesji futures obserwujemy lekką regenerację – cena kontraktów NQ znajduje się na poziomie 31022.00 (+0.17%). Skumulowany przepływ (CVD) na poziomie 123 wskazuje na próby testowania popytu i lokalną stabilizację po sesyjnych spadkach.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co sygnalizuje lekką przewagę dystrybucji nad akumulacją w całym układzie.
- Rynek opcji (QQQ): Wysoka aktywność na rynku opcji (wolumen: 6,938,898) przy współczynniku Put/Call Ratio na poziomie 1.21 sugeruje nastawienie niedźwiedzie i budowę zabezpieczeń (hedgingu) pod spadki. Zmienność implikowana (IV) wynosi 18.89%, a rynek wycenia oczekiwany zasięg ruchu w przedziale 752.13 – 763.33 punktów.
Raport H-Log: 2026-10-09 01:07
📈 [2026-10-09 00:07]
H-LOG: Raport Profesjonalistów
Sesja terminowa (Futures)
- Analiza rynku kasowego (Spot): Rynek kasowy pozostaje zamknięty. Zamknięcie sesji regularnej na indeksie NDX nastąpiło z istotną presją podażową (-1,39%), przy skumulowanym odpływie kapitału (CVD) na poziomie -190,25 mln, co wskazuje na silną dystrybucję w trakcie sesji. ETF QQQ zakończył sesję spadkiem o 1,34% przy ujemnym przepływie (CVD: -1,51 mln).
- Aktywność kontraktów terminowych (NQ): W bieżącym handlu poza sesją (Futures) kontrakty NQ wykazują lekką aprecjację (+0,16%), co przy niemal zerowym CVD (165) sugeruje brak wyraźnego kierunku i próby testowania popytu w warunkach niskiej płynności.
- Sentyment i płynność: Zbiorczy wskaźnik kierunku przepływów wynosi -5, co sygnalizuje lekką przewagę nastrojów spadkowych i dominację dystrybucji nad akumulacją.
- Rynek opcji QQQ: Wysoki wolumen opcji (6,93 mln) przy współczynniku Put/Call na poziomie 1,21 wskazuje na budowanie pozycji zabezpieczających (hedging) oraz przewagę oczekiwań spadkowych. Przy zmienności implikowanej (IV) na poziomie 18,89%, rynek wycenia oczekiwany zasięg ruchu w przedziale 752,13 – 763,33 pkt.
Raport H-Log: 2026-10-09 00:07